결혼 페널티 해소 2026 — 청약·대출에서 부부가 달라지는 점
"혼인신고 하면 대출이 안 나온대." 결혼을 앞둔 부부 사이에서 실제로 많이 오가는 말입니다. 혼자일 때는 받을 수 있던 대출과 청약 자격이, 결혼해서 소득과 이력을 합치는 순간 사라지는 일이 있었기 때문입니다. 이것을 흔히 '결혼 페널티'라고 부릅니다.
결론부터 말씀드리면, 청약에서는 2024년 3월부터 이미 여러 페널티가 풀렸습니다. 부부가 따로 청약을 넣을 수 있고, 배우자의 결혼 전 당첨 기록 때문에 특별공급에서 떨어지지 않습니다. 대출에서는 2026년 10월부터 보금자리론이 "부부 중 한 명이 연 7천만 원 이하"면 받을 수 있게 바뀝니다. 다만 모든 정책대출이 한 번에 바뀌는 것은 아니니, 상품별로 나눠서 봐야 합니다.
1. 결혼 페널티가 생기는 이유
정책대출과 특별공급은 "형편이 어려운 사람을 먼저 돕는다"는 목적으로 소득과 주택 이력을 봅니다. 그런데 결혼하면 두 사람의 소득이 합쳐지고, 한 사람의 과거 이력이 부부 전체의 이력이 됩니다. 연봉 4,500만 원인 두 사람은 각자 기준을 채우지만, 합치면 9천만 원이 되어 기준을 넘습니다. 그래서 혼인신고를 미루는 부부가 생겼고, 정부도 이 문제를 고치기 시작했습니다.
2. 청약에서 이미 풀린 것(2024년 3월 25일부터)
| 항목 | 예전 | 지금 |
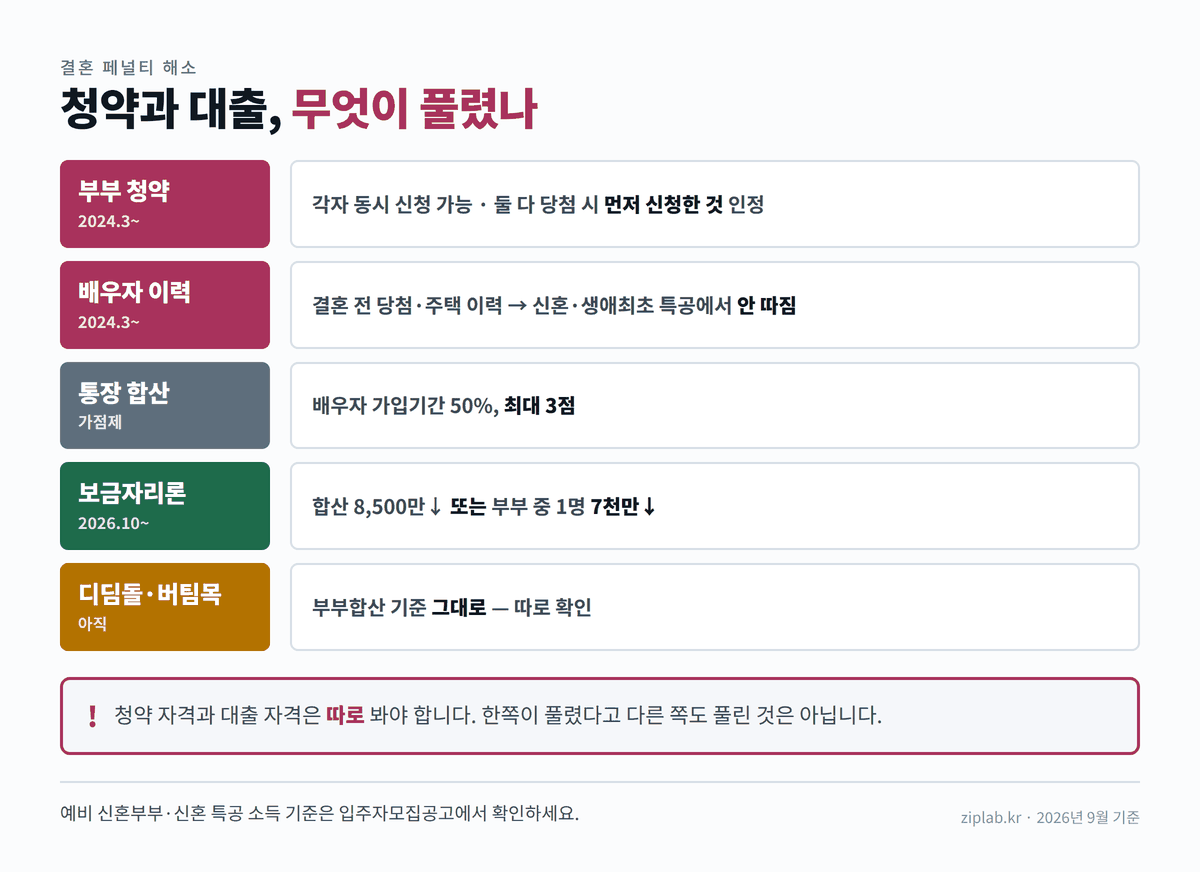
| 부부 동시 청약 | 같은 단지에 둘 다 넣으면 불이익 | 각자 신청 가능, 둘 다 당첨되면 먼저 신청한 것 인정 |
| 배우자의 결혼 전 당첨·주택 이력 | 특별공급 제한 | 신혼·생애최초 특공에서 따지지 않음 |
| 배우자 청약통장 기간 | 본인 것만 점수 인정 | 배우자 가입 기간의 50%까지 합산(최대 3점) |
| 다자녀 특별공급 | 자녀 3명 이상 | 자녀 2명 이상 |
특히 부부 동시 청약은 당첨 확률을 높이는 방법입니다. 다만 같은 단지에 둘 다 당첨되면 먼저 신청한 한 건만 인정되니, 서로 다른 날 발표하는 단지를 노리는 편이 낫습니다. 2024년 3월부터는 입주자모집공고일 기준 2년 안에 아이를 낳은 가구를 위한 신생아 특별공급도 생겼습니다.
3. 대출에서 새로 풀리는 것(2026년 10월 보금자리론)
보금자리론은 한국주택금융공사의 고정금리 주택구입 대출입니다. 신혼부부 소득 기준이 이렇게 바뀝니다.
| 구분 | 2026년 9월까지 | 2026년 10월부터 |
| 미혼 | 연소득 7천만 원 이하 | 같음 |
| 신혼부부(혼인 7년 이내) | 부부합산 8,500만 원 이하 | 부부합산 8,500만 원 이하 또는 부부 중 1명 7천만 원 이하 |
| 주택가격 | 6억 원 이하 | 같음 |
"또는"이 핵심입니다. 둘 중 하나만 맞으면 됩니다. 한 명의 연봉이 7천만 원 이하라면, 배우자 연봉과 관계없이 소득 기준을 통과합니다. 보금자리론은 만기까지 금리가 고정되는 상품이라, 앞으로 금리가 오를까 걱정되는 부부에게 특히 쓸모가 있습니다. 금리는 매달 바뀌니 신청하는 달의 금리표를 확인하세요.
4. 아직 바뀌지 않은 것 — 디딤돌·버팀목은 따로 확인
디딤돌대출(주택구입)과 버팀목대출(전세)은 부부합산 소득 기준을 그대로 쓰고 있습니다. 정부가 소득 기준을 개인 기준의 두 배 수준으로 올리는 방안 등을 검토한다고 알려졌지만, 2026년 9월 현재 확정된 시행일은 발표되지 않았습니다. 그래서 "결혼 페널티가 없어졌다"는 말만 믿고 디딤돌을 신청하면 탈락할 수 있습니다. 상품마다 기준을 따로 확인해야 합니다.
생애최초 대출 요건도 조금 풀렸습니다. 2026년 8월 31일부터는 미성년자 때 상속으로 집을 잠깐 가졌던 경우처럼 피할 수 없던 사정은, 금융회사 심사를 거쳐 생애최초로 인정받을 수 있습니다.
5. 우리 부부는 어디에 해당할까요
경우 1. 한 명 연봉 7천만 원 이하, 합계 8,500만 원 초과. 10월부터 보금자리론 소득 기준을 통과합니다. 디딤돌은 아직 합산 기준을 따르니 어렵습니다.
경우 2. 두 사람 모두 7천만 원 초과. 새 기준으로도 보금자리론 소득 기준을 넘습니다. 은행 일반 주택담보대출을 알아봐야 합니다.
경우 3. 청약을 준비하는 무주택 부부. 각자 통장으로 동시에 넣을 수 있고, 가점제라면 배우자 통장 기간을 최대 3점까지 더할 수 있습니다.
경우 4. 배우자가 결혼 전에 집을 가졌다가 이미 판 경우. 신혼·생애최초 특별공급에서는 배우자의 결혼 전 이력을 따지지 않으니 신청할 수 있습니다. 하지만 생애최초 '대출'은 부부 모두 주택 소유 이력이 없어야 하는 상품이 많아, 대출 쪽은 따로 확인해야 합니다. 청약 자격과 대출 자격이 서로 다를 수 있다는 점이 이 경우의 함정입니다.
6. 혼인신고 전에 부부가 함께 점검할 순서
결혼 페널티가 많이 줄었어도, 혼인신고 날짜가 자격에 영향을 주는 경우는 아직 있습니다. 신고 전에 아래 순서로 한 번 점검해 보세요.
| 순서 | 확인할 것 | 이유 |
| 1 | 두 사람의 주택 소유 이력 | 생애최초·무주택 요건이 부부 기준으로 바뀜 |
| 2 | 각자 연소득과 합산 소득 | 상품마다 개인 기준·합산 기준이 다름 |
| 3 | 쓰려는 대출 상품 이름 | 보금자리론은 풀렸지만 디딤돌·버팀목은 합산 기준 |
| 4 | 청약통장 두 개의 가입일·납입 횟수 | 동시 청약과 가점 합산에 쓰임 |
신혼부부 특별공급은 혼인 기간 7년 이내, 부부 모두 무주택이 기본 조건입니다. 소득·자산 기준은 공공과 민영이 다르고 공고마다 표로 나오므로, 관심 단지의 입주자모집공고에서 직접 확인하는 것이 가장 정확합니다.
구체적 사례로 확인해 봅니다
이해를 돕기 위한 가상의 사례입니다. 결혼 2년 차 서모 씨 부부는 남편 연봉 5,200만 원, 아내 연봉 4,300만 원으로 합계 9,500만 원입니다. 2026년 9월에는 합산 기준 8,500만 원을 넘어 보금자리론이 어려웠습니다. 2026년 10월 이후에는 두 사람 모두 7천만 원 이하라 기준을 통과합니다. 이 부부는 경기도의 5억 8천만 원 아파트를 보고 있어 주택가격 6억 원 이하 조건도 맞습니다. 동시에 수도권 민영 아파트 두 곳에 각자 청약을 넣고, 당첨자 발표일이 겹치지 않게 일정을 나눴습니다.
자주 묻는 질문
Q1. 보금자리론 새 기준은 10월 며칠부터인가요?
A. 정부는 2026년 10월 시행을 발표했습니다. 정확한 접수 시작일은 한국주택금융공사 공지로 확인하세요.
Q2. 부부가 같은 단지에 청약을 넣어도 되나요?
A. 됩니다. 다만 둘 다 당첨되면 먼저 신청한 한 건만 인정됩니다.
Q3. 예비 신혼부부도 신혼부부 특별공급을 넣을 수 있나요?
A. 공공주택 신혼 특공은 입주 전까지 혼인신고를 하는 예비 신혼부부도 대상입니다. 민영은 모집공고를 확인해야 합니다.
Q4. 혼인신고를 미루는 게 여전히 유리한가요?
A. 상품마다 다릅니다. 청약과 보금자리론은 불리함이 많이 줄었습니다. 디딤돌·버팀목을 쓸 계획이라면 신고 전에 부부 소득으로 계산해 보세요.
Q5. 부부 중 한 명이 이미 집이 있으면요?
A. 결혼 뒤 집이 있는 상태라면 무주택 요건에서 걸립니다. 풀린 것은 '결혼 전' 이력입니다.
핵심 정리
- 결혼 페널티는 소득과 이력이 합쳐져 자격을 잃는 문제입니다.
- 2024년 3월부터 부부 동시 청약이 가능합니다.
- 배우자의 결혼 전 당첨·주택 이력은 신혼·생애최초 특공에서 따지지 않습니다.
- 배우자 청약통장 기간은 최대 3점까지 합산됩니다.
- 2026년 10월부터 보금자리론은 부부 중 1명 7천만 원 이하면 됩니다.
- 디딤돌·버팀목은 아직 부부합산 기준이니 따로 확인합니다.
- 2026년 8월 31일부터 생애최초 예외 인정이 넓어졌습니다.
오늘 할 일
- 부부 각자의 작년 연소득을 적어 보고, 7천만 원 이하인 사람이 있는지 봅니다.
- 두 사람의 청약통장 가입일을 청약홈에서 확인합니다.
- 한국주택금융공사 누리집에서 보금자리론 새 기준 시행일 공지를 찾아 저장합니다.
함께 읽으면 좋은 글
- 신혼부부 전세자금대출 2026 — 버팀목 조건과 청년버팀목 차이
- 2026년 디딤돌대출 생애최초 조건 총정리
- 2026년 신생아 특례대출 조건 총정리
- 무순위청약(줍줍) 수도권 거주요건 강화
출처와 면책
이 글은 2026년 9월 기준으로 공개된 자료를 정리한 일반 정보입니다. 대출·청약 기준은 공고마다, 시기마다 달라질 수 있습니다. 신청 전에는 반드시 해당 기관의 최신 공지와 입주자모집공고를 확인하세요. 개별 상담을 대신하지 않습니다.