신혼부부 전세자금대출 2026 — 버팀목 조건과 청년버팀목 차이
전세자금대출을 알아보다 보면 버팀목, 청년버팀목, 디딤돌 같은 이름이 뒤섞여 헷갈립니다. 신혼부부라면 이 중 소득 기준이 더 완화되고 한도도 더 큰 신혼부부전용 버팀목전세자금대출을 우선 확인해야 합니다.
결론부터 말씀드리면, 이 대출은 혼인신고 후 7년 이내(또는 3개월 이내 결혼예정자)인 무주택 세대가 대상이고, 일반 청년버팀목보다 소득 기준과 한도 모두 더 넉넉합니다. 다만 대출 상품은 정책에 따라 세부 조건이 자주 바뀌므로, 신청 직전에는 반드시 주택도시기금 공식 사이트에서 최신 금리표를 확인해야 합니다.
디딤돌과 버팀목, 먼저 구분하세요
가장 흔한 혼동은 디딤돌과 버팀목을 섞어 쓰는 것입니다. 디딤돌대출은 집을 살 때 받는 구입자금 담보대출이고, 버팀목대출은 전세를 얻을 때 받는 임차보증금 대출입니다. 신혼부부 특례는 두 상품 모두에 각각 존재하지만, "신혼부부 전세자금대출"이라고 하면 버팀목 계열을 가리킵니다.
신혼부부전용 버팀목, 신청 자격
| 항목 | 기준 |
| 혼인 요건 | 혼인신고 후 7년 이내 또는 3개월 이내 결혼예정자 |
| 세대주 요건 | 세대주(예정자 포함), 세대원 전원 무주택 |
| 부부합산 연소득 | 7,500만 원 이하(정책에 따라 조정 가능, 신청 시 재확인 필요) |
| 순자산 | 3억 4,500만 원 이하 |
| 대상 보증금 | 수도권 4억 원 이하 / 그 외 3억 원 이하 |
소득 기준은 시기에 따라 완화되는 경우가 있어, 이 글의 수치는 2026년 9월 기준으로 여러 금융권 자료를 교차 확인한 값입니다. 정확한 최신 기준은 주택도시기금 공식 사이트(nhuf.molit.go.kr)에서 확인하는 것이 가장 안전합니다.
대출 한도와 우대금리
여러 자료를 교차 확인한 결과, 한도는 수도권 최대 3억 원, 비수도권 최대 2억 원이며 임차보증금의 80% 이내로 알려져 있습니다. 다만 출처에 따라 이보다 낮은 한도(수도권 2억 5천만 원 등)를 안내하는 경우도 있어, 이는 시점에 따라 다른 개정 이전 수치일 가능성이 있습니다. 정확한 한도와 금리 구간은 출처마다 편차가 있어 이 글에서 특정 숫자로 단정하지 않고, 공식 사이트 확인을 강력히 권장합니다. 우대금리는 자녀 수에 따라 1명 0.3%p, 2명 0.5%p, 3명 이상 0.7%p, 부동산 전자계약 0.1%p, 한도의 30% 이하만 신청할 경우 0.2%p가 추가되는 것으로 여러 출처에서 공통 확인됩니다.
청년버팀목과 무엇이 다른가
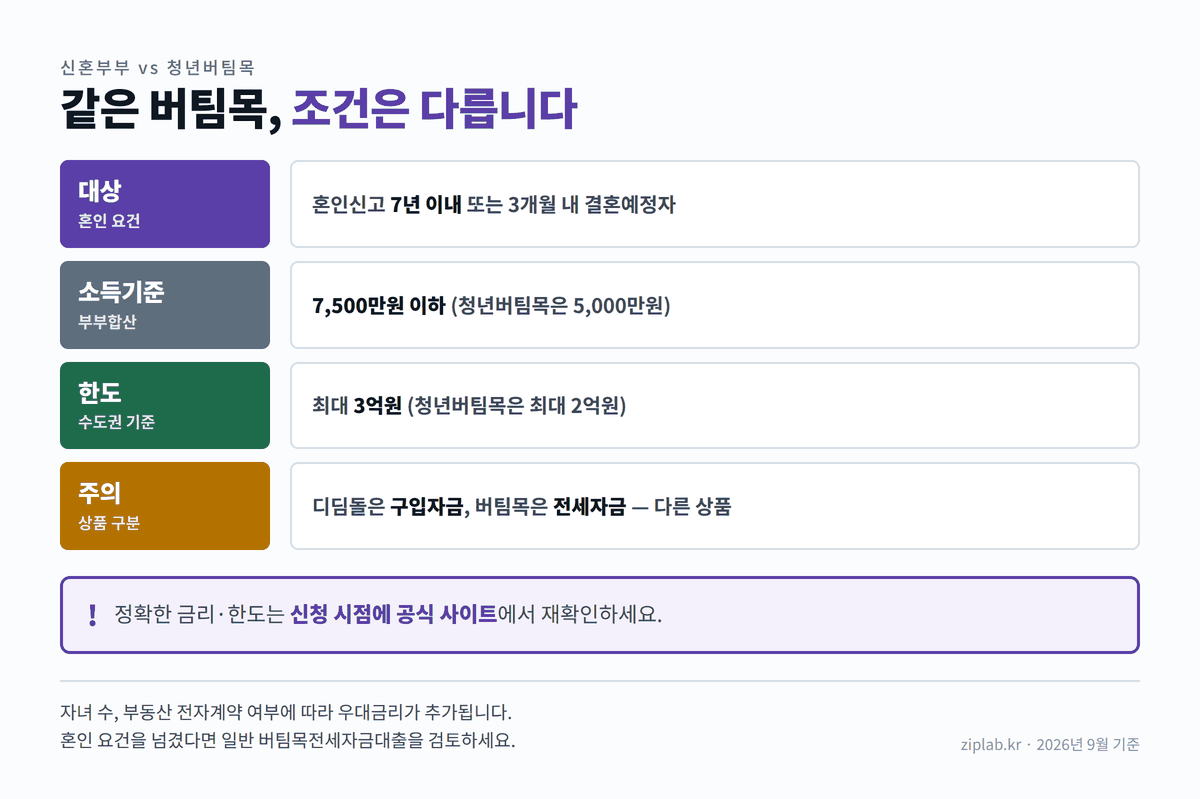
| 구분 | 청년버팀목 | 신혼부부전용 버팀목 |
| 대상 | 만 19~34세 단독세대주 등 | 혼인신고 후 7년 이내 부부 |
| 소득 기준 | 연 5,000만 원 이하 | 부부합산 7,500만 원 이하 |
| 한도 | 최대 2억 원(일부 요건 1억 5천만 원) | 최대 3억 원(수도권) |
같은 버팀목 계열이라도 신혼부부전용이 소득 기준과 한도 모두 더 여유 있게 설계돼 있습니다. 결혼을 앞두고 있거나 혼인신고 후 7년이 지나지 않았다면, 청년버팀목보다 이쪽을 먼저 확인하는 것이 유리한 경우가 많습니다.
케이스로 나눠봅니다
케이스 1. 만 30세, 혼인신고 1년 차, 부부합산 소득 6천만 원. 신혼부부전용 버팀목 대상입니다. 소득 기준(7,500만 원 이하)과 혼인 요건(7년 이내)을 모두 충족합니다.
케이스 2. 만 33세, 미혼, 단독세대주, 소득 4,500만 원. 혼인 요건이 없어 신혼부부전용 대신 청년버팀목을 알아봐야 합니다.
케이스 3. 혼인신고 8년 차 부부. 7년 이내 요건을 넘겨 신혼부부전용 대상에서 제외됩니다. 이 경우 일반 버팀목전세자금대출 요건을 확인해야 합니다.
구체적 사례로 확인해봅니다
이해를 돕기 위한 가상의 사례입니다. 신혼부부 강모 씨 부부는 혼인신고 6개월 차이고 부부합산 연소득은 5,800만 원입니다. 서울에서 보증금 3억 5천만 원짜리 전세를 계약하려 하는데, 대상 보증금 기준(수도권 4억 원 이하)과 소득 기준을 모두 충족해 신혼부부전용 버팀목전세자금대출 신청이 가능합니다. 자녀가 한 명 있어 우대금리 0.3%p를 추가로 받을 수 있는지, 주택도시기금 취급 은행 창구에서 정확한 한도와 최종 금리를 확인하는 것이 다음 단계입니다.
자주 묻는 질문
Q1. 결혼 예정인데 아직 혼인신고 전이어도 신청할 수 있나요?
A. 3개월 이내 결혼예정자도 대상에 포함되는 것으로 확인됩니다. 정확한 증빙 서류는 취급 은행에 문의해야 합니다.
Q2. 디딤돌대출과 같이 받을 수 있나요?
A. 디딤돌은 주택구입자금, 버팀목은 전세자금으로 용도가 다릅니다. 전세로 거주하며 동시에 디딤돌을 받는 조합은 목적에 맞지 않아 신청 목적을 명확히 구분해야 합니다.
Q3. 부부합산 소득 기준을 넘으면 방법이 없나요?
A. 신혼부부전용 대상에서는 제외되지만, 일반 버팀목전세자금대출이나 은행권 전세자금대출을 알아볼 수 있습니다.
Q4. 정확한 금리는 어디서 확인하나요?
A. 이 글의 금리 정보는 출처마다 편차가 있어 특정 수치로 확정하지 않았습니다. 주택도시기금 공식 사이트나 취급 은행 창구에서 신청 시점 기준 금리를 확인해야 합니다.
Q5. 자녀가 있으면 우대금리를 자동으로 받나요?
A. 자녀 수에 따른 우대금리가 있는 것으로 확인되나, 신청 시 가족관계증명서 등 증빙을 제출해야 적용됩니다.
핵심 정리
- 신혼부부전용 버팀목은 전세보증금 대출, 디딤돌은 주택구입 대출로 다른 상품입니다.
- 혼인신고 후 7년 이내 또는 3개월 이내 결혼예정자가 대상입니다.
- 부부합산 연소득 기준은 청년버팀목보다 완화돼 있습니다.
- 한도와 금리는 출처마다 편차가 있어 공식 사이트 확인이 필요합니다.
- 자녀 수, 전자계약 여부에 따라 우대금리가 추가됩니다.
- 혼인 요건을 넘기면 일반 버팀목이나 은행권 대출을 검토해야 합니다.
- 신청 전 임대차계약서와 혼인관계증명서 등 서류를 미리 준비하는 것이 좋습니다.
오늘 할 일
- 혼인신고일 기준 7년 이내인지, 부부합산 소득이 기준 이하인지 계산해봅니다.
- 주택도시기금 공식 사이트에서 최신 한도·금리표를 확인합니다.
- 임대차계약서, 혼인관계증명서, 소득증빙 서류를 미리 준비합니다.
함께 읽으면 좋은 글
- 버팀목전세대출 최저금리 2.0%는 아무나 못 받습니다 — 청년 우대금리 조건
- 전세자금대출 거절 사유 2026년 체크리스트: 버팀목·보증 심사에서 막히는 9가지
- 2026년 디딤돌대출 생애최초 조건 총정리 — 부부합산 연소득 7천만원 제한, 맞벌이 부부가 꼭 알아야 할 단점 5가지
- 2026년 신생아 특례대출 조건 총정리 — 소득 1.3억원 이하, 디딤돌 4억·버팀목 2.4억 한도
출처와 참고자료
주택도시기금 신혼부부전용 전세자금대출 관련 안내와 복수 금융권 정리 자료를 교차 확인했습니다. 한도·금리 등 핵심 수치는 출처 간 편차가 있어 공식 사이트 확인을 전제로 서술했습니다.
대출 상품의 세부 조건은 정책에 따라 수시로 바뀔 수 있습니다. 이 글은 2026년 9월 기준으로 여러 출처를 교차 확인한 정보를 담고 있으며, 신청 전 반드시 주택도시기금 공식 사이트나 취급 은행에서 최신 조건을 확인하시길 권합니다. 이 글은 일반적인 정보 제공을 목적으로 하며 개별 대출 상담을 대신하지 않습니다.